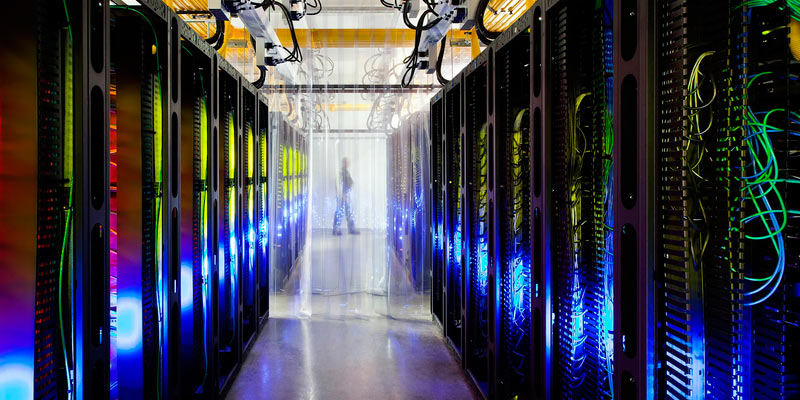
Інвестиції в центри обробки даних для штучного інтелекту та відновлювану енергетику можуть забезпечити світовому страховому ринку $202 млрд страхових премій за період із 2026 до 2030 року. Такий прогноз оприлюднив Swiss Re Institute.
Будівництво та експлуатація АІ-датацентрів забезпечать близько $91 млрд страхових премій, а проєкти відновлюваної енергетики - ще $111 млрд. Сукупний обсяг премій відповідає 12% прогнозованих світових премій із комерційного майнового страхування за п'ять років.
Основний попит на страхування на початковому етапі, пише Beinsure, створюватимуть будівельні та інженерні ризики. Після введення об'єктів в експлуатацію зростатиме потреба в довгостроковому майновому страхуванні, покритті відповідальності та страхуванні перерв у діяльності.
Будівництво датацентрів і енергетичних об'єктів збільшить попит на страхування
Масштабні інвестиції в цифрову та енергетичну інфраструктуру відкривають нові можливості для страховиків, які спеціалізуються на складних будівельних та інженерних ризиках.
На етапі будівництва датацентрів і об'єктів відновлюваної енергетики підприємствам потрібне страхування будівельно-монтажних робіт, дорогого обладнання та матеріалів, а також ризиків, пов'язаних із постачанням компонентів
Окремий попит формуватимуть страхування відповідальності підрядників, гарантійне страхування (surety) та захист фінансових зобов'язань, пов'язаних із реалізацією проєктів. Великі інфраструктурні об'єкти мають високу вартість і складні технічні характеристики, тому потребують значних лімітів страхового покриття. Для розміщення таких ризиків страховики часто залучатимуть перестрахувальну місткість.
Після завершення будівництва та введення об'єктів в експлуатацію структура страхового захисту змінюватиметься. Замість покриття будівельних ризиків компаніям знадобляться договори страхування майна, обладнання та відповідальності протягом усього строку роботи об'єктів, що забезпечуватиме страховому ринку регулярні надходження премій і після завершення основного інвестиційного циклу.
Відновлювана енергетика може забезпечити $111 млрд страхових премій
За прогнозом Swiss Re Institute, на проєкти відновлюваної енергетики припадатиме більша частина очікуваних страхових премій - $111 млрд протягом 2026-2030 років.
Розвиток енергетичної інфраструктури створюватиме попит на страхування як під час будівництва, так і після запуску генерувальних потужностей.
На тарифи та обсяг премій впливатимуть вартість обладнання, технічна складність проєктів, ризики пошкодження майна та можливі перерви у виробництві електроенергії. Страхові програми для таких об'єктів потребуватимуть відповідних андеррайтингових компетенцій і достатніх лімітів покриття, особливо для великих проєктів із концентрацією дорогих активів.
Залежність датацентрів від енергомереж та законів держав збільшує ризики перерв у діяльності
Ризики АІ-датацентрів та енергетичних об'єктів не обмежуються фізичним пошкодженням самих споруд або обладнання.
Центри обробки даних залежать від стабільного електропостачання, систем водозабезпечення та охолодження, транспортної й іншої допоміжної інфраструктури. Порушення роботи одного з таких компонентів може спричинити зупинку кількох підприємств одночасно.
Наприклад, пошкодження енергомережі або спільного інфраструктурного об'єкта здатне призвести до перерв у діяльності датацентрів, навіть якщо їхнє власне обладнання не постраждало. У такому випадку одна подія може спричинити страхові вимоги від кількох компаній, які користуються спільними послугами або залежать від одного постачальника.
Подібна залежність існує й у виробничих ланцюгах. Зупинка критично важливого постачальника або пошкодження транспортної інфраструктури може порушити роботу інших застрахованих підприємств.
Для страховиків це створює ризик накопичення збитків за кількома договорами внаслідок одного інциденту. Під час андеррайтингу необхідно оцінювати не лише окремі об'єкти, а й залежність між інфраструктурою, постачальниками та застрахованими компаніями.
Перестрахова місткість визначатиме можливості зростання ринку
Swiss Re очікує, що інвестиції у фізичну інфраструктуру забезпечать тривале збільшення попиту на комерційне страхування. Втім, фактичний обсяг нових премій залежатиме від того, наскільки страховики зможуть забезпечити необхідні ліміти покриття та запропонувати продукти для складних технологічних і будівельних ризиків.
Великі АІ-датацентри та енергетичні комплекси можуть мати значну страхову вартість, яка перевищує можливості окремого страховика. У таких випадках важливу роль відіграватиме перестрахування, що дозволяє розподіляти ризики між кількома учасниками ринку.
З іншого боку, страховики будуть змушені приділяти більше уваги концентрації застрахованих активів і можливості одночасних збитків на взаємопов'язаних об'єктах.