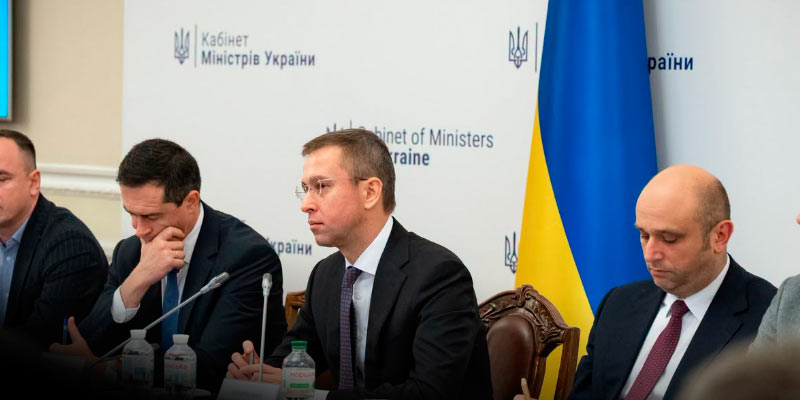
Український уряд планує запустити фонд страхування воєнних ризиків у 2027 році. Модель його роботи та можливі джерела фінансування прем'єр-міністр Сергій Корецький обговорив із представниками промислових підприємств і Федерації роботодавців України.
Остаточні параметри майбутнього фонду, зокрема обсяг фінансування, умови участі підприємств і ліміти страхового покриття, поки не оголошені.
Створення фонду розглядається як один із механізмів державної підтримки бізнесу, який працює в умовах воєнних ризиків. Паралельно уряд обговорює з промисловцями доступність банківського кредитування, енергозабезпечення підприємств та експортну логістику.
Бізнесу готують нову кредитну програму до 1 млрд грн
Представники промисловості повідомили уряду, що отримати банківські кредити поза державною програмою «Доступні кредити 5-7-9%» залишається вкрай складно. У відповідь Корецький доручив Міністерству економіки провести окрему зустріч із державними банками та прискорити запуск кредитної програми обсягом до 1 млрд грн із компенсацією 5,5% процентної ставки.
За словами прем'єра, відповідну постанову Кабінету Міністрів уже ухвалено. Окремого вирішення потребують питання валютної лібералізації для підприємств.
Уряд відновив затримані бюджетні виплати
Під час зустрічі також обговорили відшкодування податку на додану вартість. Через затримки міжнародного фінансування уряд був змушений тимчасово обмежити частину видатків, але після надходження коштів від партнерів більшість платежів відновили.
За даними Корецького, у жовтні підприємствам відшкодували 25,9 млрд грн ПДВ, а в листопаді - ще 5,6 млрд грн. Суми, виплату яких раніше призупинили через нестачу коштів на казначейському рахунку, погашено повністю.
Серед інших питань - робота промисловості в умовах дефіциту електроенергії. Міністерство енергетики готує зміни до чинних механізмів, щоб підприємства, які забезпечують свої потреби імпортною електроенергією або власною генерацією, могли працювати стабільніше.
У сфері логістики уряд доручив опрацювати допуск приватних локомотивів на колії Укрзалізниці та спрощення огляду вантажів на кордоні. Для металургійних підприємств тривають переговори з Європейським Союзом щодо квот на українську продукцію та механізму вуглецевого коригування імпорту CBAM.
Держава пропонує три інструменти: компенсацію за майно, часткове покриття страхування і пільгові кредити. Як вони працюють?
За час великої війни сукупні втрати бізнесу через руйнування активів сягнули десятків мільярдів доларів. Лише з початку 2026 року російські обстріли завдали підприємцям збитків на 7,7 млрд дол.
Для бізнесу, який працює під постійними атаками або зазнав руйнувань, держава пропонує три інструменти: безповоротну компенсацію за майно, часткове покриття вартості страхування воєнних ризиків і пільгові кредити на відбудову. Ці механізми не замінюють один одного, бо мають різну мету. Які варіанти доступні?
Компенсація за пошкоджене майно
Цей механізм запрацював 1 січня 2026 року: підприємство приєднується до програми, заявляє майно і вказує розмір можливих збитків. Якщо після цього майно пошкодять чи знищать, держава компенсує збитки в межах ліміту.
Програма поширюється на майно, розташоване на території підвищеного ризику або яке транзитом рухається через неї. Наразі це Дніпропетровська, Донецька, Запорізька, Київська, Миколаївська, Одеська, Полтавська, Сумська, Харківська, Херсонська і Чернігівська області, а також Київ.
Це безповоротна компенсація, а не кредит, тож отримані кошти повертати не треба. Однак держава покриває не всі втрати: максимальна виплата на одну компанію становить 30 млн грн.
Розмір виплати залежить від підтвердженого прямого збитку і не може перевищувати суми, заявленої під час приєднання до програми. Якщо компанія отримала відшкодування за той самий збиток з інших джерел, цю суму врахують під час розрахунку компенсації.
Участь у програмі добровільна і платна. Внесок становить 0,5% від заявленої суми ймовірного збитку, але не більше ніж 0,5% від граничних 30 млн грн, тобто максимум 150 тис. грн. Адмініструє програму Експортно-кредитне агентство (ЕКА).
Програма не поширюється на збитки, завдані до того, як підприємство до неї приєдналося. Перед поданням заяви компанії варто перевірити, чи входить її локація до переліку територій підвищеного ризику і чи належать активи, які вона заявляє, до переліку майна, на яке поширюється програма. До вересня за програмою погоджено 323 заяви на 6,8 млрд грн потенційної компенсації.
Часткове покриття вартості страхування
Цей інструмент працює так: підприємство страхує майно від воєнних ризиків в обраній страховій компанії і сплачує вартість поліса, а потім держава через ЕКА повертає частину витрат, якщо договір і заявник відповідають вимогам програми.
Участь у програмі платна, фіксований внесок – 5 тис. грн. Державна компенсація здешевлює поліс, але не замінює страхової виплати. Якщо стався страховий випадок, за пошкоджене майно платить страхова компанія за умовами договору.
Формула компенсації: держава залишає на бізнесі вартість страхування на рівні близько 1% від страхової суми, а все, що вище, субсидує. Наприклад, за страхової суми 100 млн грн і тарифу 4% страхова премія становить 4 млн грн. Держава компенсує 3 млн грн, а 1 млн грн сплачує підприємство. З вересня 2026 року діє річний ліміт: загальна компенсація одному підприємству не може перевищувати 5 млн грн на календарний рік за всіма договорами.
До середини вересня бізнес подав 195 заявок, ЕКА погодило компенсацію за 39-ма на 56 млн грн. У травні Кабмін повідомив, що перші чотири компанії отримали 6,8 млн грн. Це знизило середню вартість страхування з 4,24% до 1,19%.
Пільгові кредити за програмою 5-7-9%
Ця держпрограма діє з лютого 2020 року. Вона передбачає не пряму компенсацію, а пільгове фінансування. З 1 липня 2026 року запрацював спеціальний напрям програми – для відбудови майна, пошкодженого чи знищеного внаслідок агресії. За цим напрямком можна отримати кредит до 150 млн грн. Сума не може перевищувати збитку, підтвердженого актами про руйнування чи пошкодження.
Ключова перевага – пільгова ставка 0,1% річних протягом перших двох років. Потім ставка становитиме 5%, 7% або 9% річних залежно від категорії бізнесу і виконання умов, зокрема щодо створення робочих місць.
Банк застосовує свою стандартну ставку, а різницю до пільгових 0,1% йому компенсує держава.