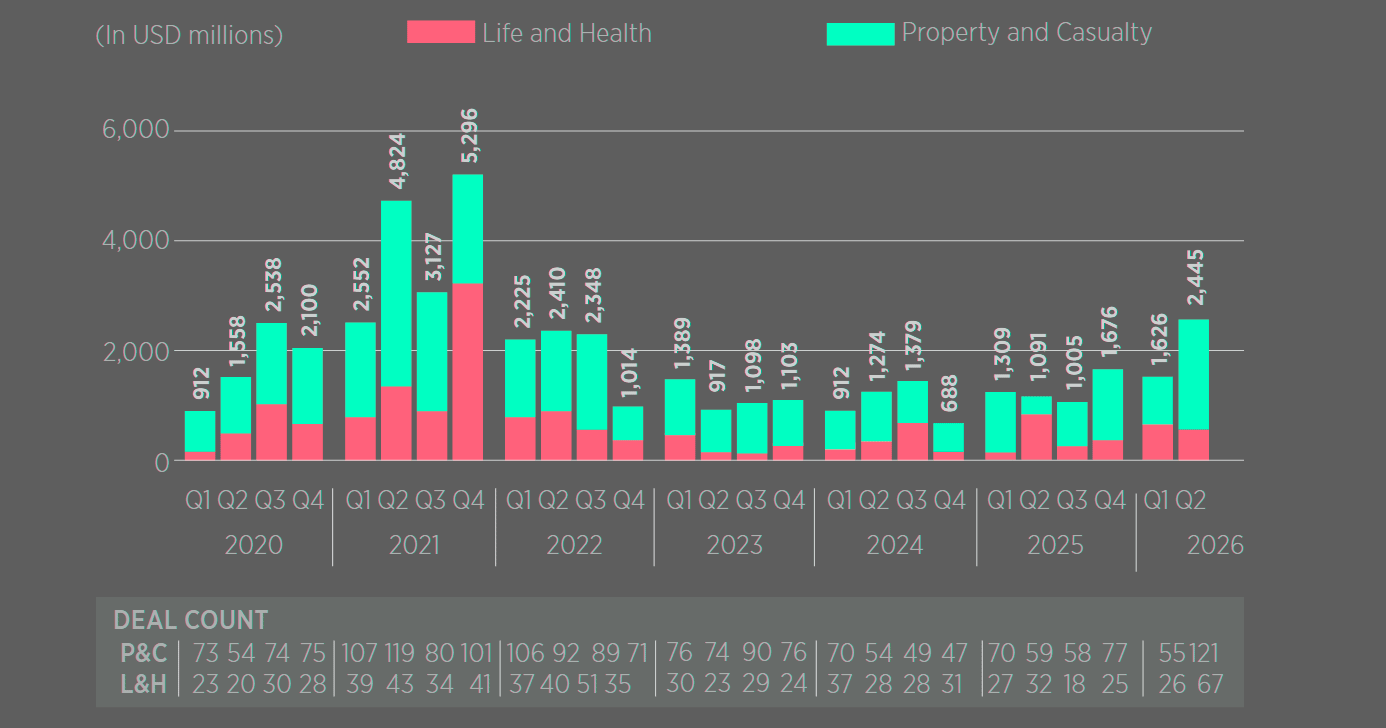
Глобальні інвестиції в InsurTech сектор у другому кварталі 2026 року зросли до $2,44 млрд, досягнувши найвищого рівня з другого кварталу 2022 року. За даними Gallagher Re, майже весь залучений капітал дістався компаніям, які розробляють або застосовують штучний інтелект у страхуванні.
Порівняно з першим кварталом фінансування зросло з $1,63 млрд до $2,44 млрд, а кількість інвестиційних угод зросла з 81 до 107. Це найбільший квартальний показник за кількістю угод із початку 2024 року.
Як свідчить звіт Global InsurTech Report 2026, компанії, що працюють зі штучним інтелектом, залучили $2,42 млрд у межах 95 угод. На них припало 99,1% усього фінансування InsurTech за квартал.
При цьому кожен інвестиційний раунд на суму понад $5 млн стосувався іншуртех-компанії, діяльність якої пов'язана зі штучним інтелектом.
Великі інвестиційні раунди забезпечили 68% фінансування
Основна частина приросту інвестицій припала на великі угоди. Раунди фінансування на суму від $100 млн, які класифікуються як мегараунди, принесли InsurTech-компаніям $1,67 млрд, або близько 68% усіх квартальних інвестицій.
Це найбільший обсяг фінансування через мегараунди з четвертого кварталу 2021 року, коли 13 таких угод забезпечили залучення $3,78 млрд.
Середній розмір інвестиційної угоди зростав четвертий квартал поспіль і досяг $29,46 млн.
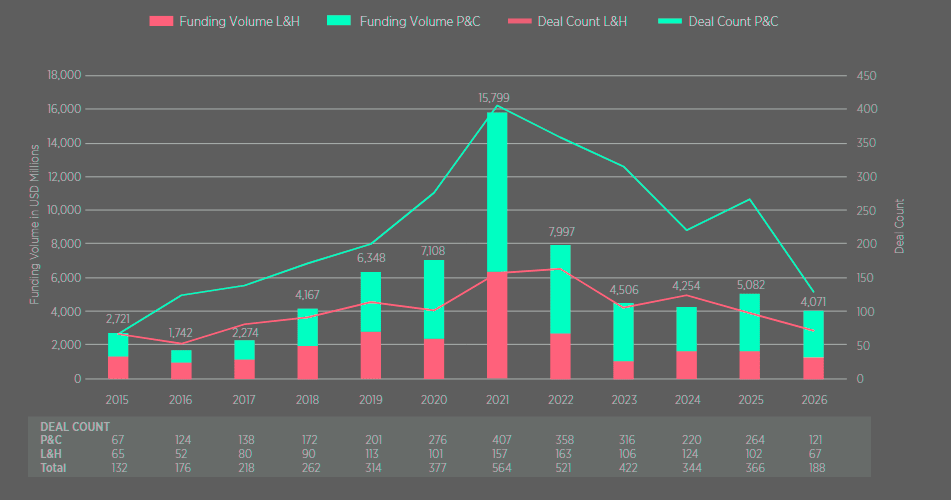
Загальний річний обсяг фінансування іншуртех-стартапів та кількість транзакцій
InsurTech інвестиції у майновому страхуванні
Найбільше інвестицій отримали технологічні компанії, що працюють у майновому страхуванні та страхуванні відповідальності (P&C). За квартал вони залучили $1,84 млрд проти $910 млн у першому кварталі, тобто фінансування зросло більш ніж удвічі.
Однією з найбільших угод став раунд Серії F компанії ICEYE на $520 млн, яка спеціалізується на супутникових знімках і технологіях спостереження за Землею. На неї припала приблизно п'ята частина всього фінансування InsurTech за квартал.
Кількість угод у сегменті P&C зросла з 55 до 66. Частка інвестиційних угод за участю InsurTech-компаній, які безпосередньо здійснюють страхову діяльність, досягла 12,1% - найвищого рівня з четвертого кварталу 2014 року.
Протягом кварталу також відбулися два раунди фінансування іншуртеху Corgi на $100 млн.
У сегменті страхування життя та здоров'я (L&H) інвестиції, навпаки, скоротилися з $720 млн до $600 млн. Водночас кількість угод зросла до 41, що стало найвищим квартальним результатом із третього кварталу 2022 року.
Обсяг фінансування InsurTech за квартал (усі етапи)
Інвестицій у InsurTech-компанії на ранніх стадіях стало вдвічі менше
Попри загальне зростання ринку, фінансування InsurTech-компаній на ранніх стадіях розвитку скоротилося на 51,8% - із $548,50 млн у першому кварталі до $264,19 млн у другому. Це найнижчий показник за останні чотири квартали.
При цьому інвестори уклали 54 угоди з молодими стартапами - найбільше з першого кварталу 2024 року, коли було зафіксовано 64 угоди.
Середній розмір фінансування на ранніх стадіях знизився на 50,6%, із $14,06 млн до $6,95 млн. Скорочення торкнулося обох основних сегментів страхового ринку. У P&C обсяг інвестицій на ранніх стадіях впав на 61,4%, а у страхуванні життя та здоров'я - на 34,4%.
Обсяг фінансування InsurTech за квартал (на ранніх стадіях)
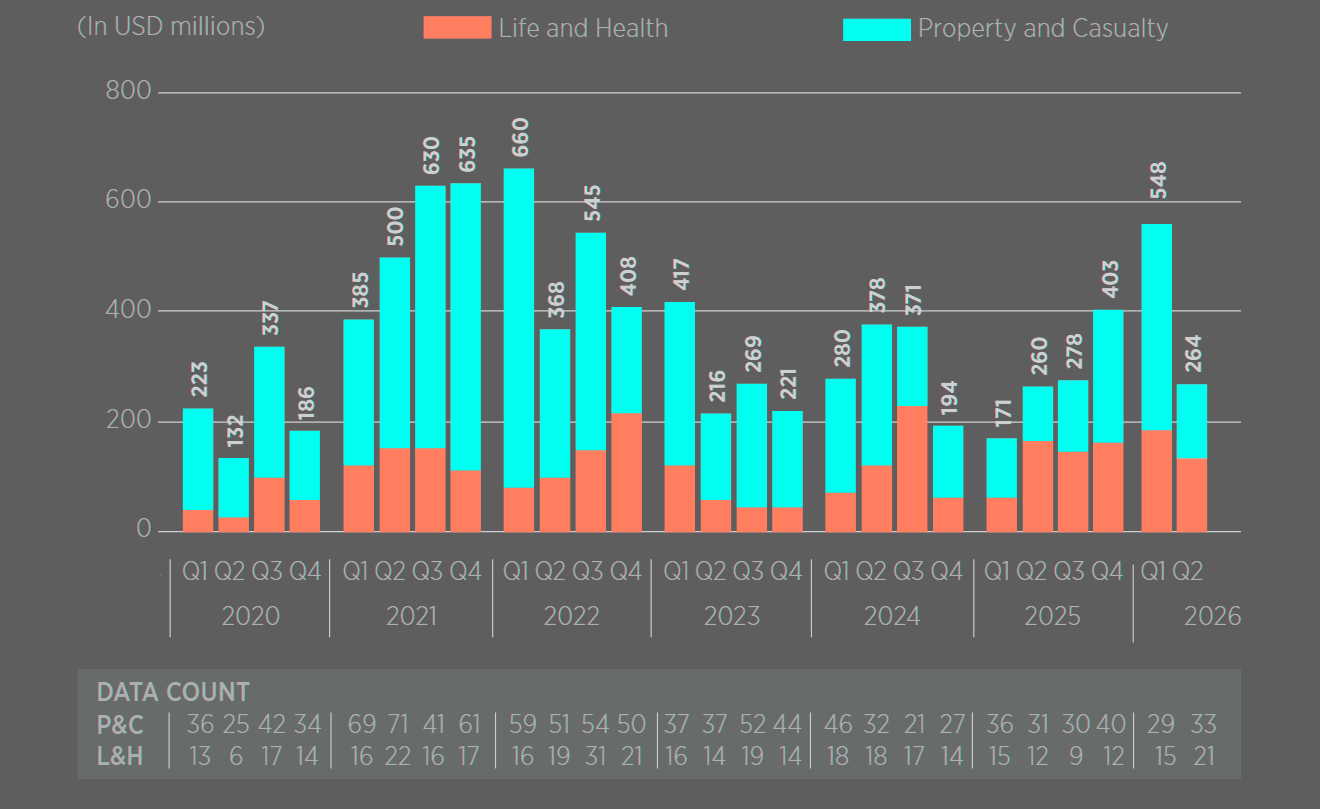
Таким чином, InsurTech-компанії укладали більше інвестиційних угод на ранніх стадіях, але отримували менші суми від інвесторів. Зростання загального фінансування забезпечили переважно великі раунди вже сформованих технологічних бізнесів.
Страховики та перестраховики взяли участь у 27 інвестиційних раундах
Страхові та перестрахові компанії у другому кварталі 2026 року підтримали 27 інвестиційних раундів у технологічному секторі проти 32 у попередньому кварталі. На компанії ранніх стадій розвитку припало 51,9% угод за участю страховиків.
Серед найактивніших інвесторів були венчурні структури японської страхової групи MS&AD. Mitsui Sumitomo Insurance Venture Capital інвестувала у сім компаній, а MS&AD Ventures - у три іншуртехи.
Gallagher Re також відзначила низку партнерств між страховиками та технологічними компаніями, серед яких Ageas UK і Wrisk, Allianz Turkey і nettle, Chubb і Insify, Liberty Mutual і ICEYE, а також Munich Re і Sixfold.
Капітал концентрується у великих АІ-іншуртехах
Відновлення інвестиційної активності на глобальному ринку InsurTech почалося наприкінці 2025 року. У четвертому кварталі 2025 року та першому кварталі 2026 року середній квартальний обсяг фінансування становив $1,65 млрд. Протягом попередніх двох із половиною років цей показник перебував приблизно на рівні $1,1 млрд.
Другий квартал 2026 року прискорив зростання, але водночас показав нерівномірний розподіл капіталу. Поки великі InsurTech-компанії, насамперед пов'язані зі штучним інтелектом, залучають сотні мільйонів доларів, фінансування стартапів на ранніх стадіях скорочується.
За оцінкою аналітиків Beinsure, інвестори дедалі більше концентрують капітал у великих технологічних компаніях, здатних застосовувати штучний інтелект у страхових процесах.