Наявність у договорі згадки про воєнні ризики не означає, що страховик покриє будь-які збитки, пов’язані з війною. Фізичне пошкодження майна, втрата доступу до об’єкта через окупацію та зупинка виробництва мають різний правовий зміст і можуть потребувати окремих умов страхування. Про це йшлося під час круглого столу Комітету НААУ з питань захисту бізнесу та інвесторів.
До укладення договору страхувальникам рекомендують перевіряти весь комплект страхових умов і додатків, визначення страхового випадку та винятки, територію дії покриття, момент його початку, страхові ліміти і франшизи.
Окремої перевірки потребують умови щодо окупації, примусового вилучення майна, пошкоджень уламками ракет і дронів, роботи ППО, а також пожежі, яка поширилася із сусіднього об’єкта. Страхування самої будівлі не означає автоматичного покриття фінансових втрат через зупинку роботи. Перерву в господарській діяльності потрібно включати до договору окремо.
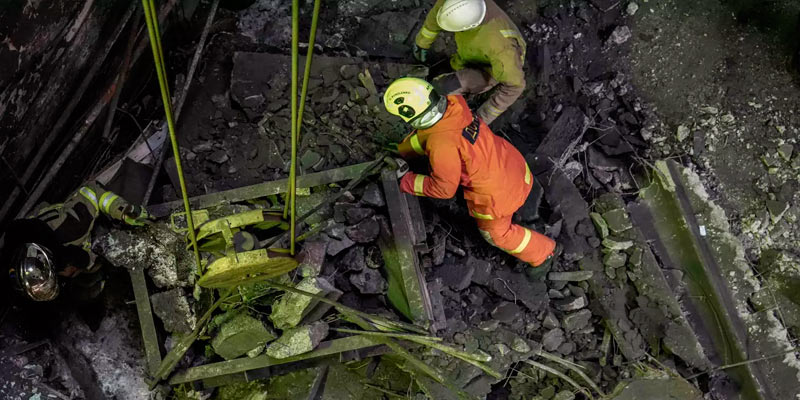
Після атаки важливо зберегти докази збитку
Після пошкодження застрахованого об’єкта підприємство має повідомити страховика у строк, передбачений договором, провести доступну фото- та відеофіксацію, отримати документи компетентних органів і погодити порядок огляду майна.
Якщо доступ до об’єкта неможливий, причини цього рекомендують документувати та письмово погоджувати зі страховиком альтернативний спосіб підтвердження збитку. Окремо потрібно узгоджувати страхову виплату з державною компенсацією та іншими вимогами, щоб не допустити подвійного відшкодування однієї й тієї самої частини збитку.
До початку відновлювальних робіт підприємству також варто детально зафіксувати пошкодження. Серед рекомендованих доказів - загальні та детальні фотографії, серійні номери обладнання, геолокація і час зйомки, документи поліції та ДСНС, витяг з ЄРДР, дефектний акт, документи про належність і вартість майна та підтвердження витрат на відновлення. Початок ремонту без такої фіксації може ускладнити визначення стану об’єкта до відновлення та розміру збитку.
Страховики оцінюють не лише сам об’єкт
Під час андеррайтингу воєнних ризиків страховики можуть аналізувати виробничі процеси підприємства, площу об’єкта, кількість скляних поверхонь, сусідню забудову, маршрути прольотів ракет і дронів та концентрацію інших застрахованих об’єктів поблизу.
Доступність страхового покриття залежить також від поточної безпекової ситуації та перестрахувальної місткості. Через зміну рівня ризику умови, за якими страховик готовий прийняти об’єкт, можуть переглядатися.
Страхування перерви в господарській діяльності може оформлюватися як окреме розширення майнового покриття. В одному з наведених під час обговорення варіантів виплата можлива, якщо простій став наслідком пошкодження або знищення основного активу через воєнні дії.
Учасники круглого столу також звернули увагу, що після пошкодження сусідніх об’єктів доступність страхування для підприємства може погіршитися через переоцінку концентрації та рівня воєнного ризику. Тому параметри покриття, винятки та вимоги до документів доцільно перевіряти до настання події, а не вже під час врегулювання.