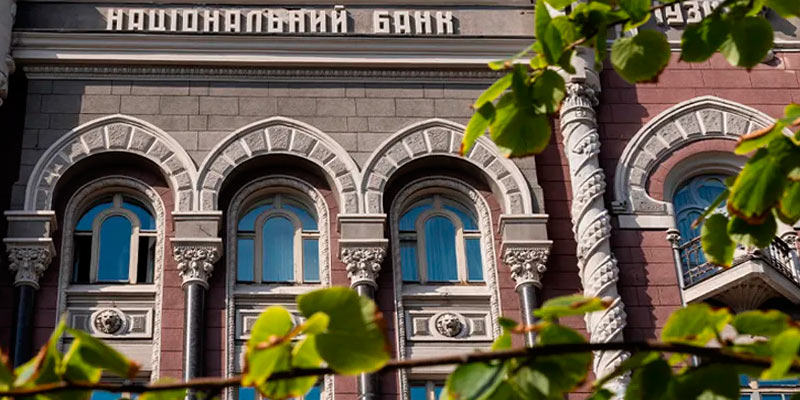
Національний банк України провів першу зустріч зі страховиками, профільними об’єднаннями та актуарною спільнотою в межах проєкту «Імплементація Solvency II в Україні». Проєкт було відкрито 12 серпня 2026 року, перша зустріч з учасниками страхового ринку відбулася 18 вересня.
Мета проєкту - підготувати страховий ринок і регулятора до повного переходу на вимоги Solvency II до моменту вступу України до Європейського Союзу.
НБУ планує оцінити готовність кожного страховика до нових вимог, зокрема потребу в докапіталізації, а також провести навчання для фахівців страхових компаній.
Перший заступник голови НБУ Сергій Ніколайчук зазначив, що від реалізації проєкту залежатиме готовність страховиків працювати за правилами ЄС. Перехід передбачає оцінку платоспроможності на основі ризиків, нові вимоги до капіталу, звітності та нагляду.
В Україні імплементовано до 30% Solvency II
Частину вимог Solvency II Україна вже запровадила разом із новим Законом «Про страхування», який набрав чинності 1 січня 2024 року. Чинне регулювання спирається на положення Директиви Solvency II, але поки не відповідає їй повністю.
За результатами скринінгу Європейської комісії у 2025 році рівень узгодженості українського законодавства з режимом Solvency II залишається низьким. За оцінкою НБУ, станом на 2026 рік в Україні імплементовано до 30% положень директиви.
Україна має привести законодавство у відповідність до Solvency II з урахуванням усіх актуальних змін до директиви до дати вступу в ЄС. Законодавчі зміни НБУ планує завершити до кінця 2027 року.
Практичне впровадження нових вимог, передусім ризик-орієнтованого розрахунку капіталу платоспроможності, має бути завершене до вступу України до Євросоюзу. На момент членства і страховики, і регулятор повинні вже працювати відповідно до acquis ЄС.
НБУ змінить підходи до SCR та MCR
Регулятор готує зміни до Закону України «Про страхування», які передбачатимуть повну імплементацію Solvency II.
Окремо будуть переглянуті вимоги Pillar I, зокрема порядок розрахунку капіталу платоспроможності SCR та мінімального капіталу MCR.
НБУ зазначає, що оновлення не передбачатиме альтернативних моделей оцінки капіталу, зокрема загальної моделі платоспроможності, передбаченої чинною редакцією Закону «Про страхування». Розрахунки мають бути приведені до вимог Solvency II.
Страховиків перевірять через QIS
Одним із основних етапів стане Quantitative Impact Study, QIS - кількісне дослідження впливу нових вимог на страховий ринок.
Під час QIS НБУ планує оцінити, як Solvency II вплине на капітал, платоспроможність та фінансовий стан окремих компаній. Дослідження також має показати, яким страховикам може знадобитися додатковий капітал для виконання нових нормативів.
Результати QIS використовуватимуться під час підготовки регуляторних змін і переходу страховиків на нову модель оцінки платоспроможності.
Зміниться звітність страховиків
Проєкт передбачає перехід на нову кількісну та якісну звітність відповідно до вимог EIOPA. Для страховиків також зміняться правила розкриття інформації.
НБУ паралельно має перебудувати власні процеси ризик-орієнтованого нагляду, щоб вони відповідали режиму Solvency II.
Проєкт реалізовуватиметься за чотирма напрямами: зміна вимог до платоспроможності, проведення QIS, запровадження звітності EIOPA та нових правил розкриття інформації, а також перехід НБУ на нагляд за страховиками відповідно до Solvency II.
Проєкт розрахований до 2030 року
Реалізація проєкту запланована до 2030 року. При цьому нормативні зміни мають бути підготовлені раніше - до кінця 2027 року, а самі вимоги повністю впроваджені до вступу України в ЄС.
До роботи залучатимуть страховиків, актуаріїв, об’єднання учасників ринку, представників ЄС, міжнародних партнерів та експертів.
НБУ також співпрацює зі Світовим банком та іноземними регуляторами і готується до роботи в межах проєкту Twinning. Після першої зустрічі регулятор розпочинає спільні заходи за участю всіх українських страховиків.