Воєнний стан сам по собі не припиняє дію договорів страхування. Права та обов’язки сторін зберігаються, а можливість отримання виплати залежить від умов конкретного договору, переліку застрахованих ризиків та винятків.
Торгово-промислова палата України у 2022 році засвідчила військову агресію росії проти України як форс-мажорну обставину. Для майнового страхування при цьому має значення причина пошкодження майна та те, чи входить відповідна подія до страхового покриття.
Національний банк рекомендував страховикам спрощувати врегулювання під час воєнного стану, зокрема приймати документи дистанційно та застосовувати електронний документообіг.
Що покриває страхування воєнних ризиків
Стандартні договори страхування житла зазвичай передбачають пожежу, стихійні лиха, затоплення та інші побутові майнові ризики. Воєнні дії часто належать до винятків, якщо спеціальне воєнне покриття прямо не включене до договору.
Після початку повномасштабної війни українські страховики почали пропонувати окремі програми або додаткові опції страхування воєнних ризиків для житлової нерухомості.
Залежно від програми застрахувати можна квартиру, приватний або дачний будинок, капітальні господарські споруди, внутрішнє оздоблення та інженерні комунікації. Покриття також може поширюватися на меблі, побутову й комп’ютерну техніку та інше рухоме майно.
Окремі програми дозволяють включати до договору сонячні панелі, домашні сонячні електростанції та інше обладнання, встановлене на об’єкті.
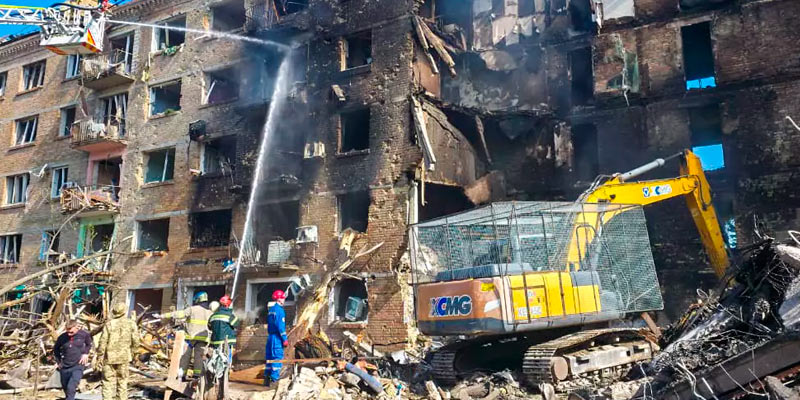
Воєнне покриття може передбачати пошкодження або знищення майна внаслідок:
- прямого або опосередкованого влучання ракет, безпілотників та інших засобів ураження;
- падіння уламків ракет, БПЛА, літальних апаратів або боєприпасів;
- роботи засобів протиповітряної та протиракетної оборони;
- вибухової хвилі;
- пожежі або вибуху, спричинених застрахованою воєнною подією.
Конкретний перелік ризиків визначає страховик. Один договір може охоплювати широкий набір воєнних подій, інший - лише окремі типи атак.
Де страхування може не діяти
Договори воєнного страхування часто мають територіальні обмеження. Страховики, як правило, не приймають на покриття нерухомість на тимчасово окупованих територіях та в районах активних бойових дій.
В окремих програмах діють додаткові обмеження за відстанню до лінії бойового зіткнення або державного кордону з росією та білоруссю. Мінімальна відстань може становити, наприклад, 100 або 150 км залежно від правил конкретного страховика.
Договір також може містити винятки для майна, розташованого поблизу військових об’єктів, місць дислокації військових підрозділів або військової техніки.
Територія покриття та правила визначення відстані мають бути зазначені в умовах страхування. Перед укладенням договору потрібно перевірити, чи приймає страховик конкретний населений пункт та адресу.
Період очікування після укладення договору
Частина програм страхування воєнних ризиків передбачає період очікування. У такому разі покриття починає діяти не одразу після укладення договору та сплати премії, а через визначений строк.
У різних програмах цей період може становити 7-15 днів. Подія, що сталася до початку дії страхового захисту, не підпадає під покриття.
Точний момент початку відповідальності страховика має бути зазначений у договорі або правилах страхового продукту.
Як отримати виплату після воєнного пошкодження житла
Порядок повідомлення про подію та перелік документів визначає конкретний страховик. За програмами воєнного страхування можуть встановлюватися окремі вимоги до підтвердження причини пошкодження.
Після атаки власнику майна зазвичай необхідно повідомити про подію страховика у строк, передбачений договором. Також може знадобитися звернення до поліції, ДСНС або інших компетентних органів для офіційної фіксації пошкоджень та обставин події.
У низці страхових програм передбачається подання витягу з Єдиного реєстру досудових розслідувань про відкриття кримінального провадження, зокрема за статтею 438 Кримінального кодексу України «Порушення законів та звичаїв війни».
Документи правоохоронних органів, ДСНС, фото та відео пошкоджень можуть використовуватися страховиком для встановлення причини події та розміру збитку.
До огляду пошкодженого майна представником страховика не варто змінювати його стан без необхідності. Якщо потрібні невідкладні роботи для запобігання подальшим збиткам, порядок таких дій краще узгодити зі страховою компанією та зафіксувати пошкодження до початку ремонту.
Страхова виплата та «єВідновлення»
Пошкоджене житло може одночасно підпадати під комерційне страхування та державну програму «єВідновлення».
Якщо власник отримує державну компенсацію за той самий збиток, страховик може враховувати її під час визначення розміру страхового відшкодування, якщо це передбачено договором.
Тому під час подання страхової вимоги потрібно повідомляти страховика про отриману або заявлену компенсацію з інших джерел.
Чи можна застрахувати орендоване житло
Орендар також може мати страховий інтерес щодо майна в орендованій квартирі або будинку. Перед укладенням договору страховик може вимагати підтвердження права користування житлом та, залежно від об’єкта страхування, згоду власника.
Орендар може страхувати власні меблі, побутову й комп’ютерну техніку та інші речі. Окремі програми дозволяють страхувати витрати орендаря на ремонт або облаштування приміщення.
Страховий інтерес у такому разі підтверджується договором оренди та іншими документами, які можуть вимагатися страховиком.
Що перевірити перед укладенням договору
Перед купівлею воєнного покриття потрібно перевірити не лише страхову суму та премію, а й перелік подій, які страховик визнає страховими випадками.
Окремої уваги потребують територіальні винятки, франшиза, період очікування, ліміти за окремими видами майна та порядок документального підтвердження збитку.
Варто також перевірити, чи охоплює договір пошкодження від вибухової хвилі, уламків, роботи ППО, пожежі після удару та артилерійського обстрілу. Наявність покриття ракетних або дронових атак не означає автоматичного покриття всіх інших воєнних подій.
Якщо страхуються не лише конструктивні елементи житла, а й внутрішнє оздоблення, меблі, техніка або інше майно, це має бути прямо зазначено в договорі разом із відповідними страховими сумами або лімітами.