Глобальний ринок перестрахування перейшов до фази «стабільних тарифів», і очікується, що прибутки перестраховиків поступово знижуватимуться у 2025–2026 роках. Навіть попри зниження тарифів, міжнародні рейтингові агенції зберігають стабільний прогноз щодо сектору перестрахування, вказуючи на сильну капіталізацію ринку, сильний андеррайтинг та стійку прибутковість перестраховиків.
Форіншурер проаналізував аналітичний звіт Beinsure Reinsurance Sector Outlook, який консолідував прогнози аналітиків S&P Global Ratings, Moody's, AM Best та Fitch Ratings щодо ключових трендів ринку перестрахування.
Незважаючи на тиск щодо розширення перестрахового покриття, S&P зазначило, що андеррайтинг у перестрахуванні залишається незмінним та перестраховики зберегли високий рівень капіталізації, йдеться у звіті.
Прогнози щодо світового ринку перестрахування
- Стабільний прогноз S&P підтримується капіталом перестраховиків, стабільним андеррайтингом, високою інвестиційною прибутковістю та все ще сприятливими перспективами прибутку, що перевищують вартість капіталу в секторі.
- Moody's змінило свій прогноз щодо світового сектору перестрахування з позитивного на стабільний, зазначивши, що ціни на майнове перестрахування знижуються, оскільки баланс попиту та пропозиції зміщується в бік покупців перестрахування.
- Fitch Ratings переглянуло свій прогноз для глобального сектору перестрахування з «нейтрального» на «погіршення», очікуючи дещо слабших, але все ще стабільних, операційних та бізнес-умов у 2026 році.
- AM Best зазначив, що спеціалізований капітал перестрахування зріс на 7% у 2024 році, досягнувши 500 млрд доларів, завдяки сильним результатам андеррайтингу, вищій інвестиційній дохідності та нерозподіленому прибутку, незважаючи на значні збитки від катастроф.
Очікується, що операційні показники сектору залишатимуться високими протягом 2026 року. Хоча стихійні лиха вплинули на результати за перше півріччя 2025 року, перестраховики йдуть до покриття збитків, і S&P очікує аналогічних результатів у 2026 році.
Глобальний сектор перестрахування зазнав помітної трансформації з моменту перезавантаження ринку у 2023 році, що постійно привертає увагу інвесторів та аналітиків.
За даними AM Best, замість сплеску створення нових перестраховиків, капітал повернувся через більш цілеспрямовані канали.
Глобальні перестрахові групи переходять до більш диверсифікованих та збалансованих бізнес-моделей.
Капітал все частіше спрямовується на основні та спеціалізовані лінії страхування, а не зосереджується переважно на катастрофічних ризиках майна.
Така еволюція забезпечує стабільність прибутків та дозволяє більш гнучке розподілення капіталу протягом циклів, хоча й зменшує капітал, що виділяється на традиційне перестрахування.
Глобальний капітал ринку перестрахування продовжує зростати, і, за прогнозами, на кінець 2025 року він досягне нового максимуму в 649 мільярдів доларів, однак концентрація ринку поступово знижується, оскільки розподіл капіталу стає більш диверсифікованим по всьому сектору, повідомляє AM Best.
Динаміка зростання глобального капіталу перестраховиків

Джерело: AM Best
Тиск на класи збитків залишається через несприятливу динаміку резервів, пов'язану із соціальною інфляцією та скороченням маржі, але сильні результати ринку перестрахування майна та покращення інвестиційного доходу компенсують ці труднощі.
Стан ринку перестрахування
На 2025 рік S&P прогнозує комбінований коефіцієнт прибутковості 94–96% та рентабельність власного капіталу перестраховиків (ROE) 12–14%. Очікується, що у 2026 році ці показники послабляться до 95–98% та 11–13% відповідно.
Хоча прогнозується, що ціни на короткі договори перестрахування знизяться приблизно на 5% під час пролонгацій у 2026 році, умови, ймовірно, залишаться незмінними.
Ціни на покриття майнових катастроф залишається привабливою - це гарантує, що перестраховики продовжуватимуть виділяти значні місткості на подолання пікових ризиків.
За даними Moody's, значні традиційні ринкові потужності та зростання припливу коштів на альтернативні ринки, особливо на ринки катастрофічних облігацій, чинять тиск на зниження тарифів на перестрахування.
Скоригована на ризик дохідність у перестрахуванні майна залишається привабливою, і ми очікуємо, що прибутковість буде високою протягом наступного року.
Було додано, що ціноутворення на страхування майна від катастроф під час пролонгацій договорів на 2025 рік було «в основному стабільним» для покриття, що застосовується з нижчими періодами повернення (наприклад, 1 раз на 10 чи 1 раз на 20 років).
Повідомляється, що тарифи перестрахування для більш віддалених несучок знизилися на тлі вищезгаданого збільшення капіталу з боку традиційних перестраховиків та рекордного випуску облігацій, що підлягають перестрахованню.
«Однак, солідні баланси та високий інвестиційний дохід допоможуть перестраховикам керувати волатильністю, що виникає внаслідок збитків від катастроф, та невизначеністю, пов’язаною з достатністю резервів у сфері страхування від нещасних випадків у США», – додали аналітики Moody's.
Більш м'які тарифи чинять тиск на доходи перестраховиків
Fitch Ratings очікує, що конкуренція в перестрахуванні залишатиметься значною мірою ціновою, а умови полісів, ймовірно, послабляться порівняно з жорсткими рівнями, встановленими протягом 2023 року.
Аналітики прогнозують, що комбіновані коефіцієнти та рентабельність власного капіталу дещо погіршаться у 2026 році, за умови, що основні збитки залишаться в межах бюджетних очікувань.
Зміни будуть зумовлені пом'якшенням цін на перестрахування з середини 2024 року та зростанням вартості страхових виплат. Компенсуючими факторами є збереження дисципліни андеррайтингу, активне коригування портфеля та стабільна прибутковість інвестицій.
Fitch зазначило, що капіталізація сектору залишається високою, що залишає перестраховикам значний простір для управління викликами на ринку. Буфери резервів майна та страхування від нещасних випадків зміцнилися за останні два роки, покращивши стійкість балансів та забезпечивши гнучкість для вирівнювання прибутків у разі зростання волатильності.
За даними AM Best, перестраховики продовжують переходити до більш диверсифікованих та збалансованих бізнес-моделей, включаючи зростання частки в основних та спеціалізованих страхових лініях, що відображає навмисний відхід від виключної залежності від катастрофічних ризиків, пов'язаних з майном.
Більш м'які ціни при пролонгації договорів на перестрахування у червні та липні 2025 підтверджують думку про те, що значні місткості та зростання конкуренції продовжуватимуть тиснути на ціни.
Аналітики AM Best зазначають, що зниження тарифів на перестрахування, збільшення ступеня страхових випадків від стихійних лих та дещо м'якші умови страхування майна, як очікується, знизять андеррайтингову маржу у 2025 році.
Інвестиційні та резервні ризики
З боку інвестицій, збільшення асигнувань у приватне кредитування, приватний акціонерний капітал, хедж-фонди та комерційну нерухомість додає волатильності та ризику ліквідності. Коливання процентних ставок продовжують впливати на ринкову вартість, хоча терміни зобов'язань скорочуються.
Геополітичні ризики формують експозиції в авіації, політичні ризики та торговельні кредити. Перестраховики вже поглинули збитки від конфлікту між росією та Україною та волатильності, пов'язаної з тарифами США у 2025 році.
Резервування від нещасних випадків залишається найактуальнішим питанням: претензії щодо відповідальності в США призвели до зміцнення резервів на 6 млрд доларів серед 19 провідних перестраховиків S&P у 2024 році, тоді як буфер виплат за попередні роки продовжує скорочуватися.
Для страховиків та перестраховиків інфляція цін на робочу силу та матеріали сповільнюється, тоді як витрати на медичне обслуговування та судові процеси та врегулювання продовжують зростати.
Дохідність, скоригована з урахуванням ризику, залишається привабливою для перестраховиків, але, ймовірно, буде нижчою, ніж минулого року, через зниження цін та маржі у перестрахуванні майна.
«Виходячи з середніх світових страхових збитків від катастроф, ми очікуємо хороших результатів андеррайтингу та значного інвестиційного доходу для підтримки високих показників прибутковості для сектору перестрахування», – заявили в Moody's.
Перестрахова місткість та капітал перестраховиків
Незважаючи на тиск на прибутки, пропозиція капіталу залишається сильною. Значна ретроцесія та випуск катастрофічних облігацій підтримали цедентів під час продовження договорів на 2024–2025 роки, а альтернативний капітал тепер є невід'ємною частиною ринку.
S&P очікує аналогічних умов під час поновлення кредитів у 2026 році, що підтримується високим апетитом інвесторів до катастрафічного ризику.
Fitch Ratings очікує, що значні потужності та зростання конкуренції на більшості класів нерухомості поступово призведуть до зниження тарифів, тоді як зростання страхових виплат, зумовлене частішими та серйознішими збитками від катастроф і постійною соціальною інфляцією, тиснутиме на маржу андеррайтингу в базовому сценарії.
Ми очікуємо, що пропозиція капіталу з традиційних та альтернативних джерел, яка зараз знаходиться на рекордно високому рівні, протягом наступних 12 місяців ще більше перевищуватиме зростаючий попит з боку цедентів, що все більше зміщуватиме цінову політику на користь покупців перестрахування.
Більш конкурентні ринкові умови призведуть до подальшого пом'якшення ринку – особливо у сфері катастрофічних наслідків для нерухомості – якщо у другій половині 2025 року не відбудеться дуже значних збитків.
«Конкуренція, ймовірно, залишатиметься залежною від цін, але ми очікуємо, що умови полісів послабляться порівняно з дуже високими стандартами, встановленими у 2023 році», зазначили аналітики Fitch Ratings.
Зниження фінансових показників перестраховиків з піку
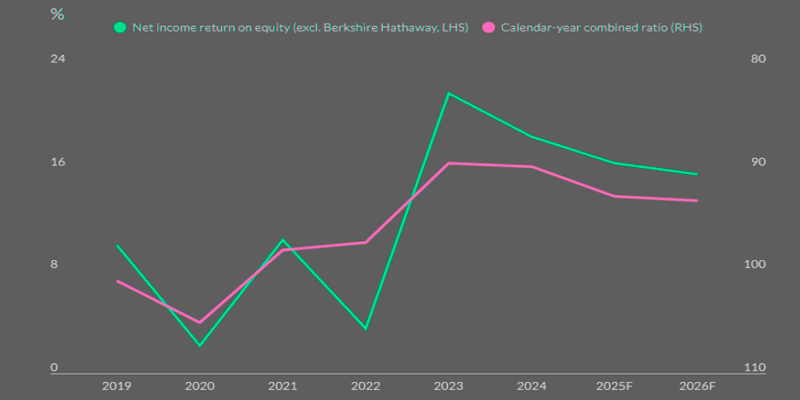
Джерело: Fitch Ratings
Прогнозується, що пропозиція капіталу з традиційних та альтернативних джерел, яка наразі перебуває на рекордно високому рівні, протягом наступних 12 місяців і надалі перевищуватиме зростаючий попит з боку цедентів, що все більше зміщуватиме цінову політику на користь покупців перестрахування.
Очікується, що більш конкурентні умови продовжать пом'якшення ринку, особливо у випадку катастрофічних наслідків для майна, якщо у другій половині 2025 року не відбудеться дуже значна подія зі збитками.
Стратегічний фокус стимулює прибуткове зростання
Aon заявила, що її аналіз премій у розмірі 2 трлн доларів показує, що страховики з чітким стратегічним фокусом та глобальною значимістю послідовно досягають кращих фінансових результатів незалежно від ринкових умов.
Брокер порівняв складні річні темпи зростання із середньою рентабельністю власного капіталу 120 перестраховиків у період з 2013 по 2024 рік.
Дослідження показало, що група компаній з найкращими показниками досягла рентабельності акціонерного капіталу (ROA) на рівні 14,7% у 2024 році, що перевищує довгостроковий середній показник у 8,7%.
Їхній сукупний операційний коефіцієнт також покращився, знизившись до 93,6% — найкращого результату з 2006 року та на 3,4 процентних пункти нижче 10-річного середнього показника.
Валовий обсяг страхових премій зріс на 7,5% у 2024 році до 1,9 трлн доларів, перевищивши 10-річний середньорічний темп зростання (CAGR) у 6,4%, але ознаменувавши третій рік уповільнення зростання після досягнення піку в 10,2% у 2021 році.
Aon відзначила значні розриви в прибутковості між класами страхування майна та від нещасних випадків, при цьому глобально диверсифіковані та спеціалізовані сегменти знову лідирують у прибутковості третій рік поспіль.
Якщо припустити, що основні збитки залишаться в межах бюджетних рівнів, Fitch очікує деякого погіршення комбінованих коефіцієнтів збитковості та рентабельності власного капіталу у 2026 році, головним чином через зниження цін з середини 2024 року та зростання витрат на покриття збитків, але пом'якшення наслідків відбувається завдяки збереженню дисципліни андеррайтингу, активній оптимізації портфеля та сприятливій інвестиційній дохідності.
Fitch очікує, що капіталізація залишатиметься загалом дуже високою, що забезпечить простір для поглинання ринкових шоків.
Резерви для майнового страхового покриття загалом зміцнилися за останні два роки, підвищуючи стійкість балансу, водночас забезпечуючи гнучкість для згладжування профілю прибутків.
Стратегічні наслідки
Перестраховики стикаються з необхідністю балансувати. М'якіше ціноутворення зменшить маржу андеррайтингу, але висока інвестиційна прибутковість (3,5–4%) та дисципліна щодо капіталу повинні забезпечити прибутковість сектору.
Проблема полягає в резервуванні достатніх коштів на випадок втрат у США та управлінні волатильністю альтернативних активів.
Ті, хто дотримується суворих стандартів андеррайтингу та ретельно калібрує ризик портфеля, мають найкращі можливості для підтримки результатів.
Кілька страхових компаній США цього року змогли забезпечити збільшення обсягів сукупного перестрахового покриття, що підкреслює більш конкурентне середовище в секторі.
Moody's зазначило, що інфляційний тиск на застраховану вартість та зростання портфеля серед компаній-цедентів може призвести до зниження ефективної точки приєднання з урахуванням інфляції та ризику.
Якщо прибутковість ліній перестрахування майна цього року буде очікуваною, ми вважаємо, що умови полісів можуть ще більше погіршитися у 2026 році.
Позитивні показники короткострокових страхових ліній компенсували необхідність зміцнення резервів у певних довгострокових страхових лініях, і в сукупності 19 провідних світових перестраховиків продовжують вивільняти резерви з попередніх років.
Однак розмір позитивного стоку скорочується з 2018 року, головним чином через несприятливі зміни щодо втрат у США.
Прибутки перестрахування падають через посилення конкуренції
Агенція Fitch Ratings повідомила, що прибутки від андеррайтингу перестраховиків, що не пов'язані зі страхуванням життя, яких воно відстежує, знизилися у першому півріччі 2025 року, а сукупний комбінований коефіцієнт погіршився до 92,7% з 88,3% роком раніше.
Аналітики попередили, що зростання премій у 2026 році може бути обмежене загостренням конкуренції та глобальною економічною невизначеністю.
Покупці перестрахування загалом відчули більш конкурентний ринок перестрахування під час поновлення договорів перестрахування 1 липня порівняно з попередніми роками, з наявними місткостями навіть там, де попит зріс.
Лісові пожежі в Каліфорнії стали найбільшою окремою подією за збитками у першому півріччі, тоді як втрати від авіації, зокрема катастрофа Air India у червні та зіткнення American Airlines у Вашингтоні в січні, також вплинули на результати.
Чисті премії ризикового перестрахування дещо знизилися порівняно з першою половиною 2024 року, що відображає пом'якшення умов за кількома лініями.
Fitch очікує подальшого погіршення результатів андеррайтингу у 2026 році, хоча ціноутворення має залишатися адекватним для підтримки сприятливої прибутковості.
Fitch передбачає подальше пом'якшення ринку під час поновлення контрактів у січні 2026 року, особливо для беззбиткового бізнесу, оскільки перестраховики диференціюють ціноутворення залежно від результатів діяльності клієнтів.
Незважаючи на зростання витрат на страхові виплати, прибутковість була підкріплена стабільним інвестиційним доходом, зростанням фондового ринку та сприятливим андеррайтинговим середовищем у 2023 та 2024 роках, що підняло капіталізацію галузі до рекордних рівнів.
Fitch заявило, що це забезпечує перестраховикам надійний буфер для поглинання шоків.
Пропозиція перестрахування залишається значною, а потужності легкодоступні для задоволення зростаючого попиту. Первинні страховики продовжують купувати додаткове перестрахове покриття для управління вищими страховими вартістю, ризиками, пов'язаними зі зміною клімату, витратами на випадок нещасних випадків та геополітичною невизначеністю.
Fitch зазначило, що хоча конкурентний тиск знизить маржу, дисципліноване розподілення капіталу все ще має підтримувати сприятливу, хоч і нижчу, скориговану на ризик прибутковість порівняно з піковими умовами, досягнутими у 2023 році. | Олег Паращак, Форіншурер