Развитие страхового рынка определяется динамикой производства и потребления товаров и услуг. В докризисное время (в 2006-2007 годах) страховые премии (без учета ОМС) составляли 1,4-1,5% ВВП.
На фоне сокращения экономической активности в 2008-2009 годах доля страховых премий в ВВП снизилась до 1,3% ВВП. Падение доли страхования в ВВП в годы кризиса связано с несколькими причинами.
Во-первых, потребность в страховании очень часто возникает в связи с крупными инвестициями - при покупке новой техники, помещений или другого имущества его чаще страхуют. В кризис инвестиционная деятельность резко замедлилась - по данным Росстата, в 2009 году инвестиции в основной капитал упали на 17%.
Во-вторых, страхование сопутствует получению кредитов в банке (страхование банковских залогов), а объем выданных кредитов в кризис заметно снизился. Соответственно, произошло сокращение объемов банковского страхования.
В-третьих, страхование - это инструмент сохранения достигнутого благополучия. При наличии свободных средств потребители могут себе позволить расходы на защиту бизнеса или качества жизни своей семьи. И наоборот - при недостатке финансовых ресурсов на основные нужды население и предприниматели сокращают расходы на страхование. Именно это и произошло в России в 2009 году. Однако при всем этом страховой рынок показал свою устойчивость - снижение доли премии в ВВП оказалось незначительным.
История развития российского страхования за последние годы ясно показала нам, что его судьба самым тесным образом связана с экономическим развитием страны в целом. Таким образом, прогноз роста российского страхового рынка должен опираться на общий прогноз экономического развития.
В целом прогнозы роста российской экономики, которые делаются различными аналитическими центрами на ближайшие несколько лет, выглядят умеренно оптимистичными. Например, по мнению МВФ, рост ВВП в 2010 и 2011 годах составит в России 4,3 и 4,1% соответственно. А согласно прогнозам российского МЭР ВВП в 2011-2013 годах будет увеличиваться на 2,6-4,4% (в зависимости от реализации тех или иных сценарных условий).
Прогнозы, сделанные ЦСИ Росгосстраха, приводят к более низким оценкам потенциального роста российской экономики. Методика, на основании которой делается прогноз, основана на зависимости темпов роста ВВП от удовлетворенности населения своей жизнью - чем больше люди довольны своей жизнью, тем медленнее растет экономика. На сегодняшний день, согласно замерам ЦСИ Росгосстраха, в России полностью или в основном довольны своей жизнью более 75% взрослого населения (от числа определившихся с оценкой). Это, несомненно, снижает экономическую активность россиян. Расчеты показывают, что такой уровень удовлетворенности населения своей жизнью соответствует росту ВВП на уровне 2,5% в год. Этот показатель характеризует рост экономики на основании внутреннего спроса - при том условии, что цены на российский экспорт не будут быстро расти, как в докризисные годы.
Особо следует остановиться на численности и доходах российского среднего класса. Дело в том, что эта группа предъявляет основной спрос на новые автомобили и недвижимость. Известно, что 10% наиболее состоятельных российских семей обеспечивают 85% спроса на новые автомобили (в денежном выражении). На эту же группу приходится более 90% платежеспособного спроса на новое городское и загородное жилье. В кризис, несмотря на общий рост реальных доходов населения (в 2009 году они выросли на 2%), доходы наиболее состоятельных 10% россиян упали примерно на 20-25% в реальном исчислении. Именно с этим связано сокращение спроса на новые автомобили и страхование автотранспорта - в 2009 году продажи новых машин упали на 49%, а премии по страхованию каско автотранспорта снизились на 17%. При этом в 2010 году доходы наиболее состоятельных россиян, скорее всего, не достигнут докризисного уровня. Этого можно ожидать, вероятно, к середине или к концу 2011 года.
На основании этих предпосылок можно попытаться оценить потенциал роста российского страхового рынка на ближайшие годы.
| Показатели | 2009 | 2010 г. (оценка) | 2011 г. (прогноз) | 2012 г. (прогноз) | 2013 г. (прогноз) |
|---|---|---|---|---|---|
| Добровольное страхование и ОСАГО, млрд. руб. | 507 | 561 | 626 | 699 | 791 |
| Прирост премий | -8% | 11% | 12% | 12% | 13% |
| Страхование за счет средств населения, млрд. руб. | 233 | 254 | 288 | 327 | 376 |
| Прирост премий | -7% | 9% | 14% | 13% | 15% |
Как видно из этого прогноза, в сегменте добровольного страхования и ОСАГО в ближайшие три года можно ожидать росте премий на 11-13% в год. В сегменте страхования за счет средств населения темпы роста премии будут несколько выше - до 15% в год.
В таблице, приведенной выше, представлены номинальные темпы роста страхового рынка без очистки от инфляции. В реальном исчислении (с учетом роста цен) темп роста страховой премии, скорее всего, будет нулевым или вовсе отрицательным. Вообще надо сказать, что реальный рост страховой премии в России последний раз был в положительной зоне в 2007 году.
Ожидаемые темпы роста страховой премии в ближайшие годы останутся довольно скромными. Дело в том, что сегодня нельзя ожидать бурного роста российской экономики, вызванного резким всплеском цен на мировом сырьевом рынке, как в как в предкризисные годы. А внутренние основания экономического роста являются весьма слабыми. Для того чтобы обеспечить реальное увеличение страховой премии, требуется быстрый рост производства, денежной массы и доходов, превосходящие потребности предприятий и населения. В этом случае избыточные (по сравнению с первоочередными нуждами) ресурсы будут направляться в том числе и на страхование. Однако в ближайшие несколько лет мировая и российская экономики будут находиться в целом в состоянии медленного, неустойчивого роста. Так что заметного реального роста страхового рынка в России в ближайшие несколько лет ожидать не приходится.
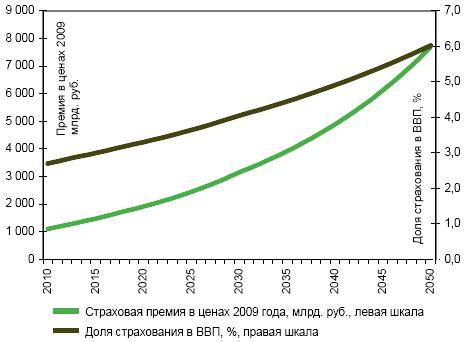
Новые, посткризисные представления о возможностях экономического роста как в России, так и в мировой экономике в целом, заставили нас пересмотреть в худшую сторону долгосрочный прогноз развития российского страхового рынка до 2050 года. Согласно скорректированному прогнозу, к 2050 году Россия достигнет ВВП на душу населения в размере 30 тыс. долл. в год (в ценах 2009 года), что примерно соответствует сегодняшнему среднему значению ВВП на душу населения по странам ЕС. Общий сбор страховых премий в России к 2050 году вырастет более чем в семь раз до 7,7 трлн. рублей (в ценах 2009 года) против 1 трлн. в 2009 году. Доля страховых премий в ВВП поднимется с нынешних 2,5% до 6%.
Динамика развития страхового рынка России до 2050 года