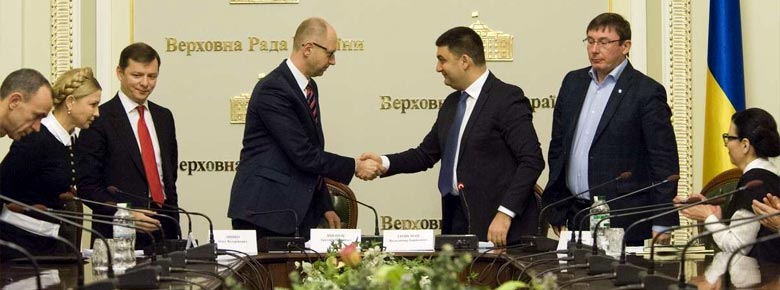
Профессиональные объединения страховщиков и посредников обратились к Президенту Украины, Председателю Верховной рады, Премьер-министру, главам фракций и комитетов ВРУ по поводу начала публичного диалога между страховым бизнесом и властью для реализации коалиционного соглашения.
Объединения участников страхового рынка считают, что успешное проведение социально-экономических реформ требует наличия соответствующей инфраструктуры и долгосрочной политики государства на принципах взаимопонимания, сотрудничества, финансового содействия и социальной ответственности со стороны бизнеса.
Мировой опыт социально-экономических реформ демонстрирует их успешное решение лишь при участии всех заинтересованных субъектов. Например, в странах с развитой экономикой активная роль в осуществлении социально-экономических реформ принадлежит страховому сектору рынка.
Сегодня страховой рынок Украины характеризуется следующими показателями:
— различными страховыми услугами охвачено более 12 млн. граждан Украины;
— страховщики ежегодно регулируют более 2,2 млн. страховых случаев, связанных с заболеванием и несчастными случаями физических лиц, почти 180 тыс. случаев повреждений и угонов автомобилей, более 100 тыс. последствий ДТП, более 70 тыс. обращений по медицинской помощи наших граждан во время туристических путешествий и т.д.;
— объем страховых выплат составляет более 4,5 млрд. грн., из которых на помощь пострадавшим гражданам приходится почти 60%;
— негосударственным пенсионным страхованием охвачено более 500 тыс. человек, долгосрочные накопления которых составляют почти 5 млрд. грн.;
— экспорт страховых и перестраховочных услуг составляет почти 100 млн. евро;
— общий объем страхового покрытия в корпоративном секторе различных отраслей экономики страны составляет более 500 млрд. грн., представленный перестрахованием у ведущих перестраховщиков Германии (26%), Великобритании (16%), Швейцарии (13%), Австрии (7%), Франции (4%), США (3%), Чехии (2%), Италии (1%), Польши (1%), Нидерландов (1%), Бельгии (1%) и других развитых стран мира;
— объем иностранного капитала на страховом рынке составляет более 500 млн. евро, представленный ведущими страховщиками Австрии, Нидерландов, Германии, Польши, Словении, США и Франции;
— общий объем средств страховщиков, размещенные в банках, составляет более 11 млрд. грн., что составляет 10% срочных средств субъектов хозяйствования на депозитных счетах в банках, то есть страховые компании среди юридических лиц является одним из крупнейших кредиторов отечественной банковской системы;
— общий объем налогов, уплаченных страхователями, составляет почти 1,8 млрд. грн.
— обеспечено работой страхования почти 50 тыс. человек.
В целом отечественный страховой рынок обеспечивает выполнение взятых Украиной финансовых обязательств по ряду международных договоров и конвенций, в частности Венской конвенции о гражданской ответственности за ядерный ущерб, Визового кодекса Европейского сообщества, Конвенции об унификации некоторых правил международных воздушных перевозок, Международной конвенции о гражданской ответственности за вред, причиненный загрязнением бункерным топливом, Конвенции о гражданской ответственности за ущерб от загрязнения нефтью в результате разведки и разработки минеральных ресурсов морского дна, Конвенции о договоре международной перевозки грузов автомобильным транспортом, Будапештской конвенции о договоре перевозки грузов по внутренним водным путям, Европейской конвенции о наказании за ДТП, Базельской конвенции о контроле за трансграничной перевозкой опасных отходов и их удалением, Гаагской Конвенции о праве, применяемом к ДТП, международной системы «Зеленая карта» и др.
Всё это способствует повышению благосостояния населения, деловой активности субъектов хозяйствования и международного имиджа Украины, что влияет на международное признание нашей страны, в частности Индекс человеческого развития (The Human Development Index) Организации Объединенных Наций, Индекс ведения бизнеса (The Doing Business) Всемирного банка и Международной финансовой корпорации, Индекс глобальной конкурентоспособности (The Global Competitiveness Report) Всемирного экономического форума Индекс лучшей жизни (The OECD Better Life Index) Организации экономического сотрудничества и развития и др.
Вместе с тем, современное страхование в Украине развивается инертным путем, пассивно следуя за колебаниями макроэкономической конъюнктуры и банковским кредитованием. Это подтверждается также продолжающимся снижением доли страховых взносов в ВВП: в 2008 году она составляла 1,7%, а в 2014 году ожидается меньше 1%. Указанный показатель меньше в 5 раз от среднеевропейского.
По размеру страховых платежей на душу населения среди стран Восточной Европы Украина существенно отстает. Например, в 20 раз от Словении, в 11 раз от Чешской Республики и в 9 раз от Польши.
Удельный вес обеспеченности страховой защитой зданий частного сектора в Украине составляет лишь 1%, добровольному медицинскому страхованию — 2%, страхованием жизни — 8%, добровольному страхованию от несчастных случаев — 7% населения, страхование туристов — 8% и страхование автомобилей — 12%.
Несмотря на значительное количество страховщиков (почти 400), фактически на страховом рынке основную долю страховых выплат (99%) обеспечивают 100 страховых компаний рискового страхования и 20 компаний по страхованию жизни.
Вследствие влияния мирового финансового кризиса и внутренних политических и экономических проблем большинство предусмотренных мероприятий по развитию отечественного страхового рынка в последние годы провести не удалось. В частности, не принято новой редакции Закона Украины «О страховании», в результате чего остается низким уровень капитализации страховых компаний, несовершенным является защита прав потребителей страховых услуг, неразвитое долгосрочное страхование жизни, отсутствует обязательное медицинское страхование и недостаточность надежных финансовых инструментов для инвестирования средств страховых резервов.
Продолжает существовать ошибочная практика, когда граждане, заблаговременно заключили договоры страхования своего имущества от стихийных явлений, получив от страховых компаний возмещение, теряют право получать компенсации из государственного и местных бюджетов. В результате этого интерес населения к добровольному страхованию имущества от природных катастроф развивается очень медленно.
Несовершенство механизма саморегулирования рынка и недостаточность полномочий Нацкомфинуслуг способствуют стремительному увеличению объемов задолженности страховых компаний перед страхователями по выплате страхового возмещения и в соответствии уменьшению доверия к страховщикам.
Кризис банковской системы влияет на ухудшение ликвидности значительной части активов страховщиков, в результате чего происходит банкротство, уменьшение инвестиционной привлекательности и замораживания ряда инвестиционных проектов с участием иностранного капитала.
Таким образом, как показывает динамика последних лет, страховая индустрия Украины в целом вышла на определенный уровень инвестиционной привлекательности и представлена ведущими транснациональными страховыми группами, но еще не стала реальным фактором стабильности национальной экономики и по своим институциональными и функциональными характеристиками не соответствует современным тенденциям, которые определяют ее существенное отставание в глобальном процессе формирования мировой финансовой системы.
С целью повышения эффективности социально-экономических реформ, предусмотренных коалиционным соглашением, Лига страховых организаций Украины, Моторное (транспортное) страховое бюро Украины, Ядерный страховой пул Украины, Ассоциация «Аграрный страховой пул», Федерация страховых посредников Украины и Общество актуариев Украины предложили:
1) поддержать План мероприятий по реализации коалиционного соглашения (страховой компонент), направленный на создание прозрачной и эффективной системы государственного регулирования и страхового надзора, привлечения в страховой бизнес портфельного иностранного и отечественного капитала, совершенствование налогового законодательства и осуществления реформ в тех сферах, которые способствуют капитализации рынка - привлечение страховщиков к пенсионной реформе и обязательного медицинского страхования, государственная поддержка агрострахования, внедрение страхования экологических рисков, содействие интернет-страхованию, развитие страхового посредничества.
2) создать Экспертный совет по страхованию из представителей органов государственной власти и страхового рынка для выполнения Плана мероприятий по реализации коалиционного соглашения (страховой компонент).
Затягивание и частичное решение этого вопроса будет препятствием на пути реформ и стратегии Украины к европейским ценностям. | Фориншурер